
AGRONEGÓCIO · SAFRAS E CLIMA
Menos boi e mais fêmeas retidas: o que esperar do preço do boi gordo em 2027?
Foto gerada por IA O mercado brasileiro do boi gordo entra no último trimestre de 2026 depois de um terceiro…

O mercado brasileiro do boi gordo entra no último trimestre de 2026 depois de um terceiro trimestre marcado por uma redução mais evidente no ritmo dos abates. O movimento foi consequência de uma combinação de fatores, envolvendo maior ociosidade da indústria frigorífica, ocupação mais baixa dos confinamentos em relação às expectativas iniciais e, principalmente, uma mudança gradual no comportamento do abate de fêmeas, com sinais mais claros de retenção.
Mesmo com essa desaceleração, é importante destacar que o volume abatido permanece em níveis historicamente elevados, depois de um ciclo bastante intenso de descarte observado nos últimos anos.
Essa mudança de comportamento ganha relevância justamente porque ocorre em um momento de transição do ciclo pecuário. Durante boa parte dos últimos anos, a elevada participação de fêmeas no abate foi determinante para sustentar uma produção expressiva de carne bovina. Agora, a menor presença dessas categorias, somada a uma ocupação menos agressiva dos confinamentos e à redução do ritmo de produção da indústria, começa a desenhar uma condição diferente para os próximos meses.
- Veja em primeira mão tudo sobre agricultura, pecuária, economia e previsão do tempo: siga o Canal Rural no Google News!
O mercado físico ainda permite à indústria trabalhar de maneira disciplinada na composição das escalas, realizando compras pontuais e evitando, sempre que possível, movimentos mais agressivos de preço. Entretanto, os fundamentos para 2027 começam a apresentar uma configuração distinta.
O pecuarista encontra uma reposição mais cara, a retenção de fêmeas ganha força e o rebanho brasileiro passa a apresentar uma trajetória diferente daquela observada durante sua fase de expansão. Mesmo com o abate ainda historicamente elevado, começam a surgir sinais importantes de mudança na estrutura do ciclo.
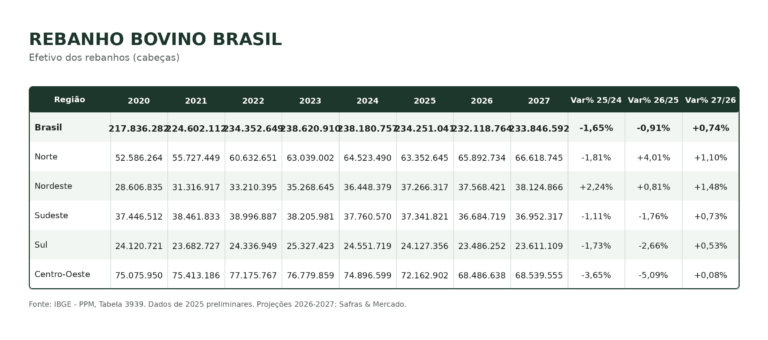
A trajetória recente do rebanho brasileiro ajuda a dimensionar esse movimento. O país contava com aproximadamente 217,8 milhões de bovinos em 2020, iniciando a partir daquele momento um processo bastante consistente de expansão do efetivo. O rebanho alcançou 224,6 milhões de cabeças em 2021, avançou para 234,4 milhões em 2022 e atingiu aproximadamente 238,6 milhões de animais em 2023. Em apenas três anos, portanto, o Brasil adicionou mais de 20 milhões de bovinos ao seu rebanho.
O ponto de inflexão começa justamente depois desse período. Em 2024, o rebanho ficou praticamente estável, próximo de 238,2 milhões de cabeças, enquanto em 2025 apresentou uma redução mais importante, para aproximadamente 234,3 milhões. Para 2026, Safras & Mercado trabalha com um efetivo ao redor de 232,1 milhões de bovinos. Dessa maneira, entre o pico observado em 2023 e a projeção para este ano, o rebanho brasileiro pode apresentar uma retração acumulada próxima de 6,5 milhões de cabeças.
Naturalmente, não podemos transformar uma redução do rebanho em uma leitura automática de menor volume de boi gordo disponível para a indústria. O efetivo representa o estoque de animais do país, enquanto o fluxo para abate depende de uma combinação bastante mais ampla de fatores, envolvendo participação das fêmeas, natalidade, retenção de matrizes, produtividade, idade de abate, confinamento e velocidade de terminação dos animais.
Mesmo assim, a mudança de trajetória do rebanho é um sinal importante justamente porque ocorre simultaneamente a uma redução mais clara na participação das fêmeas nos abates.
Esse processo começa a oferecer uma leitura diferente para 2027. Durante os últimos anos, a elevada participação de vacas e novilhas no abate contribuiu para sustentar um fluxo importante de animais para a indústria, mas também reduziu gradualmente a base de matrizes disponível para a produção futura de bezerros. Agora, à medida que o preço da reposição reage e a retenção volta a fazer sentido econômico, parte dessas fêmeas retorna ao sistema produtivo.
Rebanho do Centro-Oeste
A distribuição regional do rebanho também apresenta mudanças importantes e ajuda a entender de maneira mais ampla o processo de transformação da pecuária brasileira. O Centro-Oeste continua sendo a principal referência da bovinocultura de corte no país, tanto pelo tamanho do rebanho quanto pela concentração de frigoríficos e pela importância da região no mercado exportador. Entretanto, o efetivo regional apresenta uma redução importante nos últimos anos.
O rebanho do Centro-Oeste passou de aproximadamente 74,9 milhões de cabeças em 2024 para 72,2 milhões em 2025. Para 2026, a projeção de Safras & Mercado aponta para algo próximo de 68,5 milhões de animais. A redução chama atenção, mas novamente não pode ser interpretada apenas como uma consequência do ciclo pecuário. Existe também um processo estrutural de transformação no uso da terra, principalmente nas regiões em que a agricultura apresenta maior rentabilidade por hectare.
Áreas tradicionalmente destinadas à pecuária vêm gradualmente sendo ocupadas por outras atividades, com destaque para a soja, além do milho e do algodão. Esse movimento é particularmente relevante no Centro-Oeste, onde a valorização da terra e a forte competitividade da agricultura aumentam de maneira bastante significativa o custo de oportunidade da pecuária extensiva.
Em outras palavras, manter grandes áreas de pastagem com baixa produtividade se torna cada vez mais difícil quando existe a possibilidade de utilização daquela mesma terra para culturas que apresentam uma receita muito superior por hectare.
Nesse contexto, a redução do espaço destinado à pecuária não significa necessariamente uma retração equivalente na produção de carne. O que observamos é um processo bastante claro de intensificação da atividade. A pecuária brasileira passou a trabalhar com recuperação de pastagens, maior suplementação, avanço da genética, integração lavoura-pecuária, semiconfinamento e confinamento, elevando gradualmente a quantidade de arrobas produzidas dentro de uma mesma área.
Esse ganho de produtividade é fundamental para entender a dinâmica atual. A atividade deixa de depender exclusivamente de uma expansão horizontal, baseada na incorporação de novas áreas, e passa a buscar maior produção por hectare. O pecuarista precisa aumentar a taxa de lotação, reduzir a idade média de abate, melhorar o ganho médio diário dos animais e acelerar o giro da propriedade. Quanto maior o valor da terra, maior a necessidade de eficiência.
Esse processo é particularmente evidente no Centro-Oeste. A região não necessariamente perde importância dentro da pecuária brasileira, mas passa a operar sob uma lógica diferente. Áreas de menor produtividade podem migrar para soja ou outras culturas, enquanto as propriedades que permanecem dedicadas à bovinocultura precisam trabalhar com sistemas mais intensivos para continuar competitivas.
Nesse sentido, a redução do rebanho regional precisa ser analisada em conjunto com o ganho de produtividade e não de maneira isolada.
Ao mesmo tempo, existe uma redistribuição gradual da pecuária brasileira para outras regiões. O avanço observado no Nordeste é relativamente previsível dentro dessa lógica, principalmente em estados como Maranhão e Piauí, além de outras áreas que ainda apresentam custo da terra mais competitivo quando comparado aos principais polos produtores do Centro-Oeste.
Naturalmente, Maranhão e Piauí também convivem com uma forte expansão agrícola, principalmente nas áreas que fazem parte do Matopiba, onde a soja ganhou espaço de maneira bastante significativa nas últimas décadas. Mesmo assim, ainda existem regiões com menor pressão sobre o preço da terra e boas condições para o desenvolvimento da pecuária, especialmente nas etapas mais extensivas do sistema produtivo.
Esse movimento tende a ser particularmente importante para a cria. Trata-se de uma atividade que exige maior disponibilidade de área e normalmente apresenta uma produção de receita por hectare inferior à encontrada em sistemas mais intensivos de recria e engorda. Dessa maneira, regiões onde o valor da terra permanece relativamente mais baixo encontram uma vantagem econômica importante para a manutenção e expansão dessa atividade.
O resultado pode ser uma especialização regional cada vez maior da pecuária brasileira. Áreas com custo de terra mais baixo tendem a ganhar competitividade na cria e em sistemas mais extensivos, enquanto regiões onde a agricultura pressiona o valor da terra caminham para modelos de produção mais intensivos, com maior utilização de tecnologia e maior produtividade por hectare.
Essa mudança também precisa ser incorporada à discussão sobre o tamanho do rebanho. O Brasil pode continuar produzindo volumes elevados de carne bovina mesmo com uma estabilização ou redução do efetivo total, desde que o ganho de produtividade compense parte dessa retração. O número de cabeças isoladamente perde capacidade de explicar a produção quando o sistema passa a trabalhar com animais abatidos mais jovens, maior taxa de lotação e maior produção de arrobas por hectare.
Em contrapartida, o avanço da produtividade também exige investimento. Intensificar uma propriedade demanda maior utilização de insumos, suplementação, manejo, genética e estrutura. Além disso, o custo de aquisição da reposição voltou a subir de maneira importante, alterando a relação de troca para recriadores e invernistas. Quanto maior o preço do bezerro, maior precisa ser a eficiência do sistema para preservar as margens.
O comportamento da reposição começa justamente a antecipar essa mudança. Considerando uma referência de oito arrobas por cabeça, o preço médio do bezerro saiu de aproximadamente R$ 281,50/@ em 2024 para R$ 380,70/@ em 2025. Em 2026, a média disponível já supera R$ 430/@.
A recuperação é bastante expressiva e começa a modificar a dinâmica de compra daqueles produtores que pretendem terminar os animais ao longo de 2027.
Esse é provavelmente um dos pontos mais importantes neste momento. O produtor que compra um bezerro hoje não está tomando sua decisão com base no preço atual do boi gordo, mas na expectativa de quanto receberá pela arroba no momento da venda. Se o custo de entrada aumenta de maneira significativa, será necessário encontrar um preço de saída compatível ou elevar a produtividade do sistema para preservar a rentabilidade.
Preços em 2027
Mantidas as condições atuais, a perspectiva para o boi gordo é de alta ao longo do quarto trimestre de 2026, com possibilidade de continuidade do movimento no início de 2027. Em um cenário sem gestão da cota chinesa, o importador tende a ampliar as compras, reforçando a demanda justamente em um momento de menor ritmo de abates e maior retenção de fêmeas. Esse conjunto de fatores tende a sustentar a valorização da arroba nos próximos meses.
Eventuais sobressaltos nas exportações podem limitar temporariamente a intensidade do movimento, provocando períodos de acomodação ao longo do quarto trimestre. Ainda assim, o cenário-base permanece construtivo para o final de 2026 e início de 2027, com viés de alta para os preços.
Para 2027, Safras & Mercado trabalha com uma pequena recuperação do rebanho brasileiro, para aproximadamente 233,8 milhões de cabeças. À primeira vista, o aumento poderia ser interpretado como uma sinalização de maior volume de animais. O problema está justamente na dinâmica necessária para que esse crescimento aconteça.
Para o rebanho aumentar será preciso reter fêmeas, e uma vaca ou novilha destinada novamente à reprodução é um animal que deixa de chegar à escala de abate.
Dessa maneira, podemos ter um crescimento do rebanho simultaneamente a uma redução no fluxo de animais para a indústria. Essa é uma característica bastante típica da inversão do ciclo pecuário e provavelmente será um dos principais fundamentos a serem acompanhados ao longo do próximo ano.
Além disso, o custo da reposição e a disputa pela utilização da terra tendem a acelerar o processo de intensificação. Produzir mais arrobas por hectare deixará cada vez mais de ser uma escolha e passará a ser uma necessidade econômica, principalmente nas regiões onde soja, milho e algodão continuam valorizando o custo de oportunidade das áreas de pastagem.
Portanto, o mercado brasileiro de boi gordo entra no último trimestre diante de uma situação bastante particular. O abate apresenta uma desaceleração mais evidente depois dos níveis extremamente elevados observados anteriormente, mas continua historicamente alto.
Ao mesmo tempo, a maior ociosidade da indústria, a menor ocupação dos confinamentos e, principalmente, a retenção mais clara de fêmeas começam a alterar gradualmente a dinâmica do ciclo pecuário.
Quando ampliamos o horizonte da análise, os fundamentos apresentam uma configuração bastante diferente. O rebanho nacional recuou em relação ao pico observado em 2023, o Centro-Oeste perde espaço relativo diante da competição com a agricultura, a pecuária passa por um processo crescente de intensificação, novas regiões ganham espaço em função de um custo da terra mais competitivo e a reposição volta a apresentar uma valorização bastante significativa.
Nesse contexto, ainda é cedo para falar em uma restrição severa de animais. Entretanto, também fica cada vez mais difícil trabalhar com a mesma percepção de abundância observada nos últimos anos.
O boi disponível continua pertencendo à realidade de 2026. A decisão de quem compra reposição, retém uma matriz ou investe na intensificação da propriedade, entretanto, já está sendo tomada com os olhos em 2027.
*Fernando Henrique Iglesias é coordenador do departamento de Análise de Safras & Mercado, com especialidade no setor de carnes (boi, frango e suíno)
O Canal Rural não se responsabiliza pelas opiniões e conceitos emitidos nos textos desta sessão, sendo os conteúdos de inteira responsabilidade de seus autores. A empresa se reserva o direito de fazer ajustes no texto para adequação às normas de publicação.
O post Menos boi e mais fêmeas retidas: o que esperar do preço do boi gordo em 2027? apareceu primeiro em Canal Rural.
Fonte: Canal Rural
Perguntas frequentes
Respostas institucionais sobre esta cobertura, fontes e limites editoriais.
- Sobre o que trata “Menos boi e mais fêmeas retidas: o que esperar do…”?
- Foto gerada por IA O mercado brasileiro do boi gordo entra no último trimestre de 2026 depois de um terceiro trimestre marcado por uma redução mais evidente no ritmo dos abates. O movimento foi consequência de…
- O que a matéria explica sobre “Rebanho do Centro-Oeste”?
- A distribuição regional do rebanho também apresenta mudanças importantes e ajuda a entender de maneira mais ampla o processo de transformação da pecuária brasileira. O Centro-Oeste continua sendo a principal referência da bovinocultura de corte no país, tanto pelo tamanho do rebanho…
- O que a matéria explica sobre “Preços em 2027”?
- Mantidas as condições atuais, a perspectiva para o boi gordo é de alta ao longo do quarto trimestre de 2026, com possibilidade de continuidade do movimento no início de 2027. Em um cenário sem gestão da cota chinesa, o importador tende a…
- Quem edita o conteúdo do Estrato?
- A cobertura é produzida e revisada pela equipe editorial do Estrato, com editor-chefe responsável pela linha editorial. Conheça a redação em https://estrato.cc/equipe/.
- Quais fontes o Estrato prioriza?
- Priorizamos fontes primárias (órgãos oficiais, balanços, estudos revisados, documentos públicos) e cruzamos informações antes da publicação, conforme a política editorial.
- Como solicitar correção de uma matéria?
- Envie o pedido pela página de Correções (https://estrato.cc/correcoes/) ou Contato (https://estrato.cc/contato/). Erros materiais são corrigidos com registro da atualização.
- O conteúdo constitui aconselhamento profissional?
- Não. As matérias têm caráter informativo e jornalístico. Decisões financeiras, de saúde, jurídicas ou educacionais devem considerar profissionais habilitados e a sua situação particular.
- Onde acompanhar a política editorial do Estrato?
- Metodologia, ética e transparência estão em https://estrato.cc/metodologia/, https://estrato.cc/etica-editorial/ e https://estrato.cc/politica-editorial/.


